

Председатель Европейской комиссии Урсула фон дер Ляйен в своём заявлении от 27 августа 2026 г. выразила обеспокоенность ростом китайского импорта в ЕС и критической зависимостью Евросоюза от Китая по ряду материалов.
Фон дер Ляйен пригрозила Китаю защитными мерами ЕС в торговле, так как Евросоюз не намерен терпеть «перманентный торговый дефицит»[1].
За год до выступления главы Еврокомиссии Германию потрясла новость о падении экспорта легковых автомобилей в Китай на 33 процента. Рынок этой страны с начала 2000-х гг. стал одним из важнейших для немецких автопроизводителей и обеспечивал стабильный рост продаж. Вторым ударом стал неожиданный рост импорта легковых автомобилей из Китая на 8,9 процента[2].
И если первое можно было объяснить проблемами и конкуренцией внутри самого Китая, то второй требует глубокого осмысления и оценки случившегося.
Изучение темы зависимости немецкой экономики от поставок сырья, комплектующих и компонентов, а также ряда товаров из Китая приобрело актуальность во время пандемии коронавируса; дополнительный импульс дали разрыв экономических отношений с Россией и связанные с этим проблемы. Вопрос о том, что будет, если так же прекратить взаимную торговлю с Китаем, подвергся серьёзному анализу со стороны Центрального банка Германии (Бундесбанка). Тема проникновения Китая в цепочки создания стоимости в ФРГ исследована несколькими ведущими экономическими институтами. Упреждая актуальную повестку, необходимо дать краткий исторический экскурс в развитие экономических отношений Китая и Федеративной Республики.
«Первая встреча»
Заглавием статьи служит название гонконгского боевика с Джеки Чаном в главной роли, вышедшего в начале 1980-х гг. и ставшего популярным в Германии.
Сюжет незамысловат и классичен для таких фильмов: молодой помощник в школе кунг-фу (Джеки Чан) пытается освоить боевое искусство, но ему не позволяют, и лишь случайная встреча со старым мастером, скрывающимся от могущественных врагов, открывает ученику тайны мастерства. По случайному совпадению, могущественный противник Джеки Чана владеет стилем кунг-фу «Орла», а старый мастер обучает его стилю «Дракона» или «Змеи». Как известно, орёл – герб ФРГ, а Китай часто сравнивают с азиатским драконом. Победить могущественного «Орла» стилем «Змеи»/«Дракона» невозможно; главному герою приходится разработать новый «синтетический стиль», объединяющий лучшие техники обоих направлений.

За 54 года с момента установления дипломатических отношений между КНР и ФРГ экономическое сотрудничество двух стран прошло через бурный рост и несколько фаз развития. Из страны-импортёра немецкой промышленной продукции Китай сначала превратился в «сборочный цех» для немецкого бизнеса, затем стал ключевым рынком и страной размещения производства, а сейчас воспринимается германскими деловыми кругами как угроза собственной промышленности, мощный конкурент и хитрый инвестор-скупщик немецких технологий и компаний[3].
Как и в кино 1980-х гг. на видеокассете, у нас есть возможность быстро прокрутить предысторию нынешней ситуации в германо-китайской торговле и уделить основное внимание наиболее интересным и актуальным вопросам.
В 1972 г. канцлер Гельмут Шмидт совершил первый визит в КНР, который привёл к установлению дипломатических отношений. Вместе с дипломатией началась и взаимная торговля. Её оборот был невелик – всего 274 миллиона долларов с большим профицитом Германии[4]. Китаю практически нечего было предложить; в то же время ФРГ имела для КНР значительный ассортимент промышленных товаров, в первую очередь автомобили и оборудование.
«Ученик получает доступ на дальний конец длинного верстака»
В середине – конце 1980-х гг. немецкая промышленность всё сильнее ощущает ценовое давление со стороны азиатских конкурентов – Японии, Южной Кореи и Гонконга. Под натиском японского экспорта постепенно рушится производство бытовой техники и электроники; такие бренды, как Telefunken и Grundig, бывшие мечтой советских граждан в витринах московских комиссионных магазинов, сдают позиции, а к 1990-м гг. прекращают существование. Серьёзный кризис переживает и лёгкая промышленность.
В качестве ответа на ценовую конкуренцию со стороны Японии и Гонконга, бывшего тогда ещё британской колонией, в Германии возникает концепция «длинного верстака». Идея проста: «голова» верстака, включающая в себя разработку, дизайн, управление процессами и организацию самого производства, остаётся в Германии, а длинная часть (сама доска) уезжает в Китай, где много дешёвой рабочей силы, способной изготавливать простые товары по немецкой технологии и под надзором. В результате в Китае возникают многочисленные дочерние подразделения немецких компаний с переносом туда наиболее трудоёмкой части производства. Первыми размещаются предприятия лёгкой промышленности, и на этикетках Adidas и Puma появляется надпись Made in China.
Концепция «длинного верстака» продолжает набирать обороты: в 1984 г. первые заводы открывает Volkswagen, передавая для производства снятую с производства в Германии модель Santana; химический гигант BASF и многие другие немецкие компании также разворачивают свои производства. Для немецкого бизнеса это знаменует начало глобального распределения производства. Две мировые войны заставили локализовать максимально полные производственные цепочки на своей территории. Британского опыта разделения производства «колония – метрополия» немецкие компании не имели.
В конце 1990-х – начале 2000-х гг. к трудоёмким производствам добавились наиболее экологически вредные, с которыми в Германии начали активно бороться «Зелёные». В Китай переехала базовая химия, включая производство фармацевтических субстанций; из Китая начали закупать сталь в слябах для немецкой металлургии.
«Ученик старается овладеть стилем конкурента»
Появление в Китае немецких промышленных предприятий потребовало обучения кадров для работы на них. С 1993 г. китайские студенты на регулярной основе отправляются на обучение в технические университеты Германии; с начала 2000-х гг. их ежегодная численность колеблется от 25 до 30 тысяч человек. За три десятилетия обучение в Германии прошли сотни тысяч инженеров и технологов из Китая[5].
Наряду с производством лицензионных немецких товаров начинает расти и расширяться производство их нелицензированных китайских аналогов. Китайские компании приступают к широкой перекупке кадров у филиалов немецких компаний, усиливая внутренний «переток мозгов». Инженеры с немецким образованием приходят на работу в китайские корпорации, принося последние достижения немецкой инженерной науки и техники. Стараниями этих людей появились собственные китайские автомобильные и машиностроительные компании, занявшие значительную долю рынка в дешёвом сегменте, не интересовавшем немцев.
«Из ученика – в младшие партнёры»
К 2000-м гг. в немецком экономическом истеблишменте сформировалась чёткая концепция взаимной торговли и разделения труда с КНР. Из Германии на восток отправляются наиболее трудоёмкие и экологически сомнительные производства, а также высокотехнологичные товары: легковые автомобили, оборудование, скоростные поезда – всё это можно охарактеризовать как немецкий машиностроительный и химический хай-тек. Из Китая на запад едут ширпотреб, бытовая техника, базовая химия и товары с высокими трудозатратами.
На протяжении более чем двадцати лет сальдо торгового баланса ФРГ с КНР было положительным для Германии, а сам объём взаимной торговли превысил 200 миллиардов долларов. Сложившийся порядок казался идеальным. Несмотря на постоянную критику китайской политической системы немецкими чиновниками и депутатами, торговля росла; компании продолжали переносить свои мощности в Китай, в том числе и для усиления присутствия на локальном рынке страны с населением 1,4 миллиарда человек.
На конец 2024 г. объём накопленных прямых инвестиций ФРГ в Китай составил 110 миллиардов евро[6]. Благодаря этому там возникло значительное количество дочерних производств немецких компаний, в том числе компонентов и заготовок, используемых материнскими компаниями на своих заводах в других странах мира и в самой Германии. В частности, компания Mercedes—Benz Group AG анонсировала поставки из Китая двигателей внутреннего сгорания для своих новых гибридных легковых автомобилей[7].
С началом реализации новой программы китайской промышленной политики в 2015 г. правительство КНР стало приветствовать и стимулировать инвестиции в создание центров разработки и испытаний на своей территории. Размещение в Китае центров разработки и испытаний новых продуктов потребовало от немецких концернов соответствующего информационного сопровождения в Германии; официально заявлялось, что товары, разработанные в КНР, не будут поставляться в ЕС и Германию. Возник слоган: «Разработка в Китае для рынка Китая».
«Разворот верстака»
Все, кто смотрел гонконгские боевики, знают эффектный приём, когда драка идёт в помещении и главный герой, умело орудуя мебелью, разворачивает её к противнику, нанося удары и блокируя его перемещения.
Схожим образом можно описать ситуацию с «длинным верстаком», который более трёх десятилетий назад протянулся из ФРГ в Китай.
В 2026 г. наступила «смена вех» в автомобильной промышленности: после заявления руководства концерна Volkswagen о необходимости сокращения ста тысяч человек и закрытии ряда заводов в ФРГ председатель правления концерна заявил в интервью газете Handelsblatt, что слишком дорогим стало не только производство, но и разработка автомобилей на родине концерна[8].
Каким видит руководство Volkswagen выход из данной ситуации? Очень простым: вывод на рынок Евросоюза и Германии новых платформ электромобилей, полностью разработанных и выпускаемых концерном в Китае. На сегодняшний день центр разработки и производства Volkswagen в китайском городе Хэфэй – наиболее современная площадка концерна и единственная в мире, кроме ФРГ, обладающая полным циклом разработки, испытаний и сертификации новых платформ автомобилей; специализация площадки – электромобили[9].
Учитывая запрет на производство в ЕС двигателей внутреннего сгорания после 2035 г. и отсутствие в Европе производства компонентной базы для электромобилей, переход на поставки автомобилей из Китая выглядит логичным бизнес-шагом. Открытым остаётся вопрос, что будет с немецкой площадкой по разработке автомобилей и как изменится её роль в будущем. Аналогичная ситуация складывается у химического гиганта BASF: концерн вложил 9 миллиардов евро в свою площадку в КНР, разместив там не только производство, но и разработку и испытательные лаборатории[10].
Можно ли считать зависимостью от Китая размещение там крупнейших площадок по разработке и производству продукции немецкими концернами с последующими поставками в ЕС и Германию? Видимо, ответ должен быть положительным, так как по ряду продуктов площадки не имеют аналогов в Германии и становятся для компаний основными и наиболее перспективными, с возможностью последующего вытеснения устаревающих и дорогих площадок в Германии. В будущем этот феномен может заслуженно получить название «китаизация» немецкого бизнеса.
Возвращаясь к теме общей зависимости немецких предприятий от поставок из Китая, необходимо обратиться к детальным исследованиям, проведённым немецкими экономистами. В 2024 г. Мюнхенский экономический исследовательский институт IfO провёл опрос компаний из разных отраслей на предмет поставок комплектующих или компонентов из Китая[11]. Нас больше всего интересуют ответы, данные представителями обрабатывающей промышленности. Было задано два вопроса: получаете ли вы из Китая важные комплектующие и компоненты? И если ответ был утвердительным, следующий вопрос уточнял тип поставщика – «собственное производство в Китае» или «китайский поставщик». Результаты опроса представлены на диаграммах ниже.
Диаграмма 1
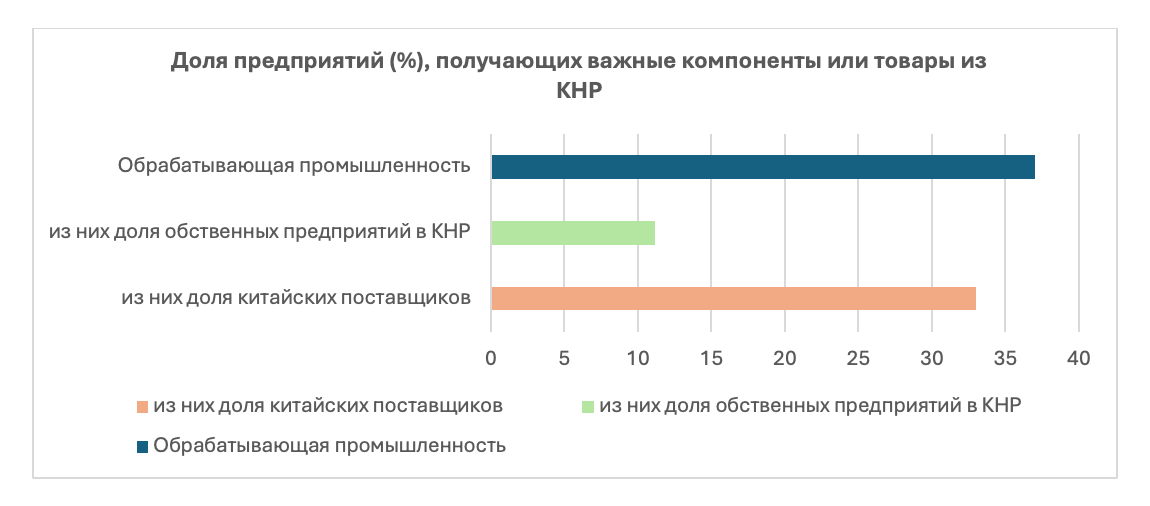
На Диаграмме 1 видно, что 37 процентов опрошенных компаний из сегмента обрабатывающей промышленности получают важные компоненты из Китая. Интересно выглядит распределение китайских поставщиков: доля собственных заводов в поставках составляет порядка 11 процентов, а доля китайских компаний – 33 процента. По всей видимости, не все компании ответили на вопрос о типе поставщиков, поэтому общая сумма менее ста.
Как видно из опроса, доля китайских поставщиков в три раза превышает долю собственных дочерних предприятий в Китае. Следовательно, немецкие производители доверяют компетенциям, контролю качества и чёткости в организации поставок от китайских партнёров. Такой результат трудно трактовать иначе как успех китайской промышленности по вхождению в цепочку поставок материалов и компонентов немецких компаний.
Ещё интереснее выглядят выделенные в результате опроса отрасли с наибольшей и наименьшей долями поставок компонентов и комплектующих из Китая. Среди отраслей-рекордсменов по импорту китайских комплектующих и компонентов исследователи выделяют следующие:
Диаграмма 2
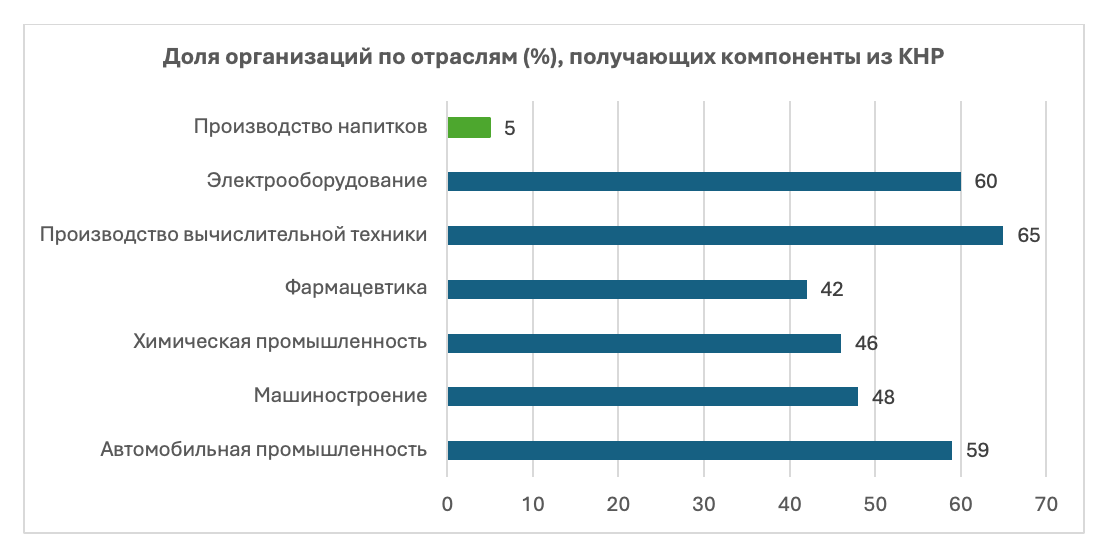
Отрадный факт: на Диаграмме 2 заметно, что немецкое пиво всё ещё производится с использованием собственных компонентов; доля китайских поставщиков в сегменте «производство напитков» составляет всего 5 процентов – наименьшая среди всех опрошенных отраслей. Остальные отрасли обрабатывающей промышленности зависят от поставок из Китая практически наполовину.
Особенно сильно – «производство вычислительной техники», на эту отрасль приходится 65 процентов компаний, зависящих от китайских поставок. Это неудивительно, учитывая китайские возможности в данной сфере. Следом идут «производство электрооборудования» и «автомобильная промышленность» с практически 60 процентами. Столь высокая зависимость вызвала серьёзную озабоченность немецких экономистов, так как обе отрасли традиционны для немецкой экономики и начинали свой путь практически с полностью локализованной компонентной базы. Дополнительной причиной для беспокойства стала доля именно китайских поставщиков, а не дочерних заводов немецких компаний.
«Младший партнёр показывает своё кунг-фу»
В 2015 г. в Китае принята программа «Made in China 2025», задавшая государственные приоритеты в развитии ряда отраслей экономики, включая традиционные для Германии сферы производства и экспорта: автомобильную промышленность, точное машиностроение, промышленную робототехнику и электротехническое оборудование.
Основные цели программы «Made in China 2025» были заявлены следующим образом:
- Повышение уровня самообеспеченности – достичь 70 процентов локализации производства ключевых компонентов и материалов на территории Китая.
- Технологическое лидерство – войти в число мировых лидеров в десяти приоритетных отраслях: новые информационные технологии, станки и робототехника, аэрокосмическое оборудование, морское оборудование, современные железнодорожные транспортные средства, энергосберегающие и новые энергетические автомобили, электрооборудование, сельскохозяйственная техника, новые материалы, биомедицина и высокопроизводительные медицинские приборы.
- Замена импорта – сократить импорт высокотехнологичной продукции за счёт развития собственного производства.
- Приобретение зарубежных технологий – стимулировать китайские компании к покупке иностранных высокотехнологичных предприятий и получению доступа к их патентам и ноу-хау.
- Инновационное развитие – наращивать собственные НИОКР и создавать национальные центры разработки и испытаний[12].
Немецкие промышленники отнеслись к принятию программы спокойно: они были уверены, что составить им конкуренцию в перспективе десяти лет в тех сферах, где Германия копила компетенции многие десятилетия, Китай не сможет. Первые алармистские статьи немецких экономистов по поводу планов Китая появились в 2020 году[13].
Основным поводом для алармизма стал заметный прогресс Китая в области оборудования для энергоперехода: практически весь переход Германии на солнечную энергию базируется на производимом в КНР оборудовании.
По данным статистики, более 80 процентов оборудования для получения солнечной энергии, используемого в Германии, поставляется из Китая либо собирается из китайских компонентов[14]. Особую пикантность ситуации придаёт то, что на покупку данного оборудования как фирмы, так и домохозяйства получают субсидии из немецкого бюджета.
В последние десять лет Китай стал фактическим монопольным поставщиком редкоземельных металлов и продукции из них на европейский рынок. По данным Бундесбанка, Китай поставляет в ФРГ 90 процентов редкоземельных металлов, 88 процентов висмута и 70 процентов порошка магния[15]. В частности, используемые при производстве ветрогенераторов постоянные магниты из неодима полностью поставляются в Европу из КНР. Таким образом, по этому критическому компоненту немецкая ветроэнергетика целиком зависит от Китая.
Одним из инструментов, обеспечивших технологический прорыв Китая в последнее десятилетие, стал пункт программы «Made in China 2025» о приобретении западных технологий в критических отраслях.
Понимая невозможность преодолеть технологическое отставание, опираясь исключительно на собственные научно-технические ресурсы, в программе предусмотрены инструменты получения технологий из ведущих стран Запада. Основным инструментом доступа к технологическим компетенциям стала покупка в Европе и США предприятий-лидеров в интересующих Китай отраслях.
«Учиться у варваров их передовым технологиям, чтобы сдерживать (побеждать) варваров»
Общеизвестна китайская любовь к формулированию девизов для своих стратегических подходов или начинаний; в заглавие этого раздела взят девиз, сформулированный мыслителем Вэй Юанем в 1842 г. для начинавшейся тогда политики модернизации. В приложении к современной действительности интересен взгляд самих «варваров» на то, как китайские конкуренты обучились их передовым технологиям и какую конкуренцию им составляют.
Ответу на этот вопрос посвящён регулярный опрос, проводимый Институтом немецкой экономики из Кёльна (IW, Institut der deutschen Wirtschaft), среди выборки из 900 опрашиваемых предприятий; 350 из них постоянно сталкиваются с китайскими конкурентами на своих рынках сбыта[16]. По результатам опроса 2024 г. оценка немецкими компаниями конкурентного давления со стороны китайских предприятий выглядела следующим образом:
Диаграмма 3
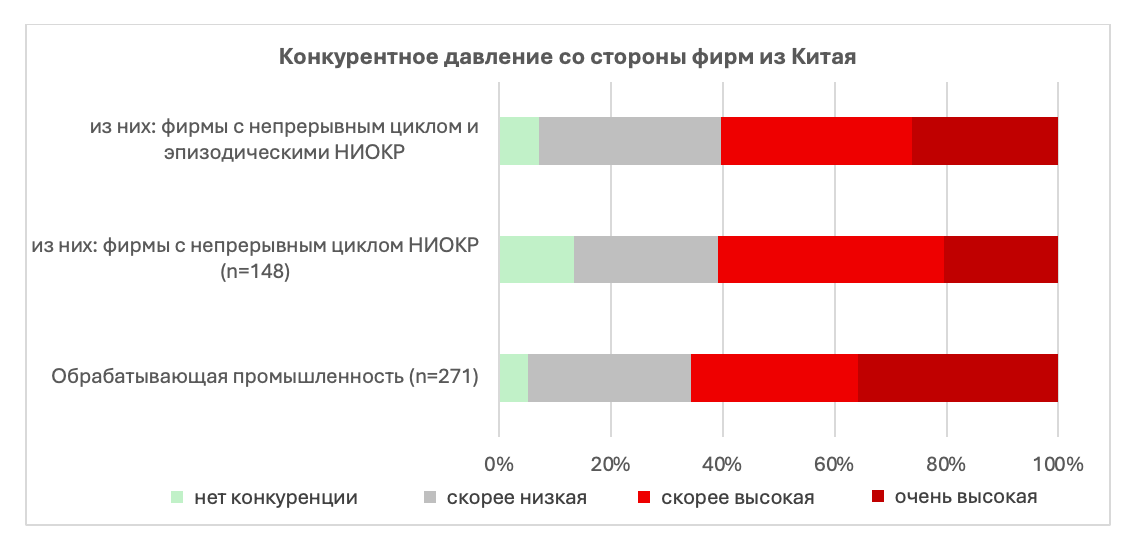
Результаты, представленные на Диаграмме 3, говорят, что как минимум половина компаний отмечает высокую либо очень высокую конкуренцию со стороны производителей из Китая. До последнего времени было принято считать, что конкуренция китайских производителей с немецкими носит исключительно ценовой характер. Относительно дешёвая рабочая сила и массовый выпуск позволяли и позволяют китайцам предлагать покупателю цены заметно ниже немецких конкурентов. При этом также считалось, что сами товары из Китая заведомо менее качественные и инновационные.
Насколько данное представление оправдано до сих пор, можно увидеть в результатах опроса IW. В ходе опроса задавался вопрос о степени ценовой конкуренции с Китаем при условии, что сами китайские товары сопоставимы по качеству и потребительским свойствам с немецкими. Важно отметить, что опрос направлен на выявление конкуренции не со стороны заведомо менее качественных товаров, а со стороны продукции с сопоставимыми потребительскими свойствами.
Диаграмма 4
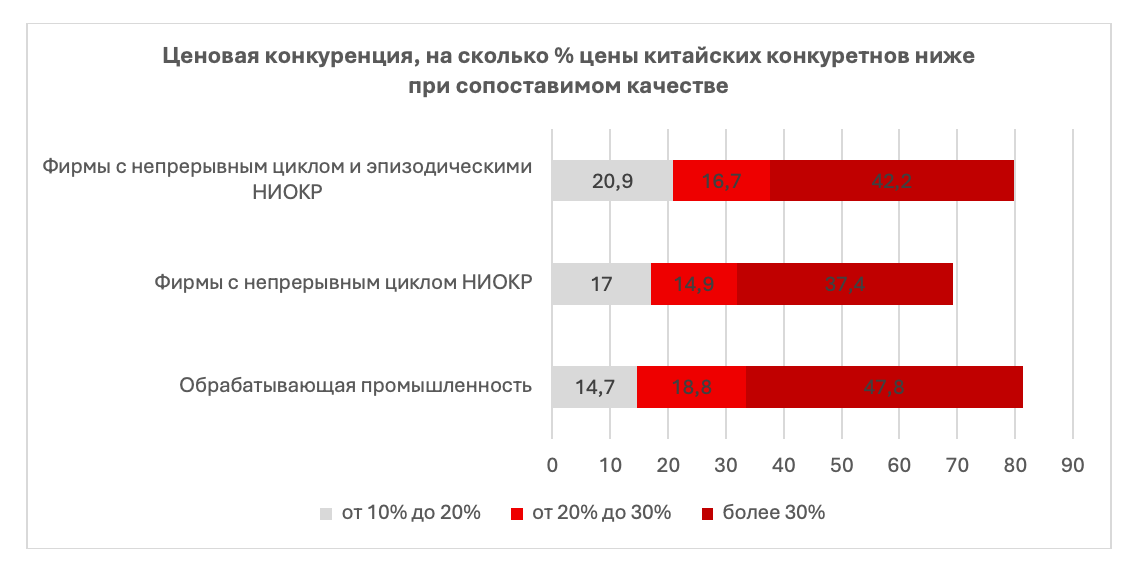
Как видно из результатов опроса на Диаграмме 4, немецкие компании сталкиваются с жёсткой ценовой конкуренцией со стороны производителей из КНР. Большинство отмечают, что китайские товары сопоставимого качества дешевле более чем на 30 процентов. Чем обусловлена столь высокая ценовая конкурентоспособность китайских товаров – государственными субсидиями или инновационностью китайского производства? Эти вопросы также были заданы участникам опроса, и их результат вызвал шок у исследователей IW.
Диаграмма 5
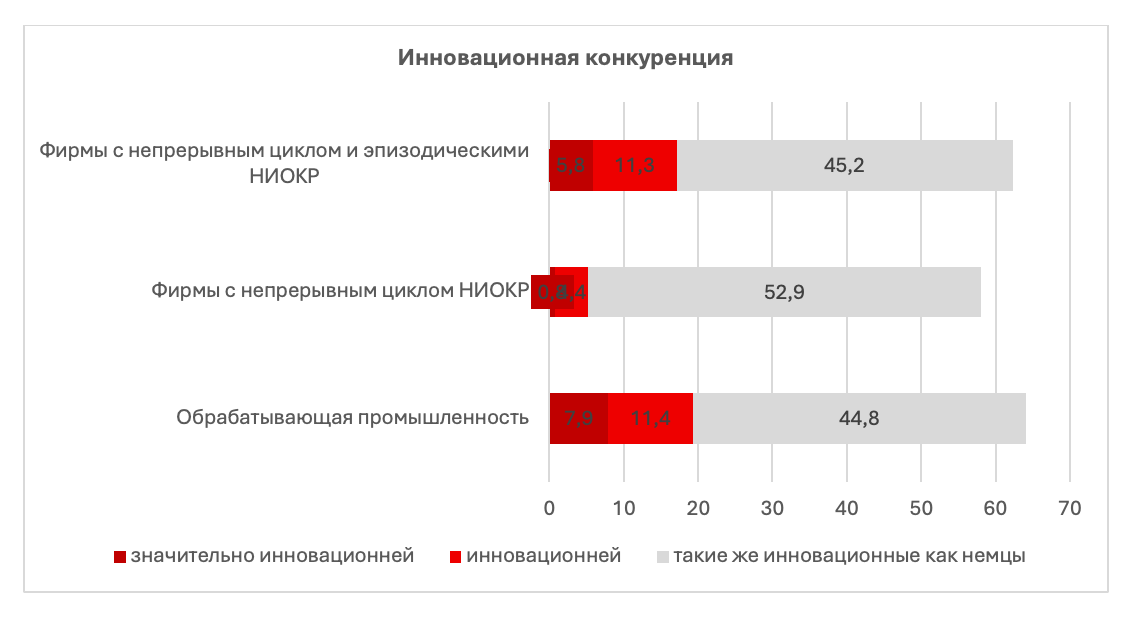
На Диаграмме 5 представлены результаты, вызвавшие шок у проводивших опрос исследователей. Почти 20 процентов немецких компаний оценивают своих китайских конкурентов как более инновационных, чем они сами; около половины считают себя равными китайским компаниям. Ещё несколько десятилетий назад подобный результат опроса немецких компаний был бы немыслим, что констатируют представители IW.
Как видно из результатов опроса, уже в 2024 г. реальность опровергла все многолетние стереотипы. Немецкие производители, сталкивающиеся на своём рынке с китайскими конкурентами, оценивают их как равных себе или даже превосходящих в инновационном плане.
Вернёмся к вопросу государственных субсидий китайским компаниям, которые вызывают серьёзную критику со стороны руководства ЕС. Как оценивают влияние субсидий немецкие предприниматели? Важнее ли они для конкурентной борьбы, чем инновационность китайских компаний, или служат во многом дополнительным инструментом к техническим преимуществам?
Диаграмма 6
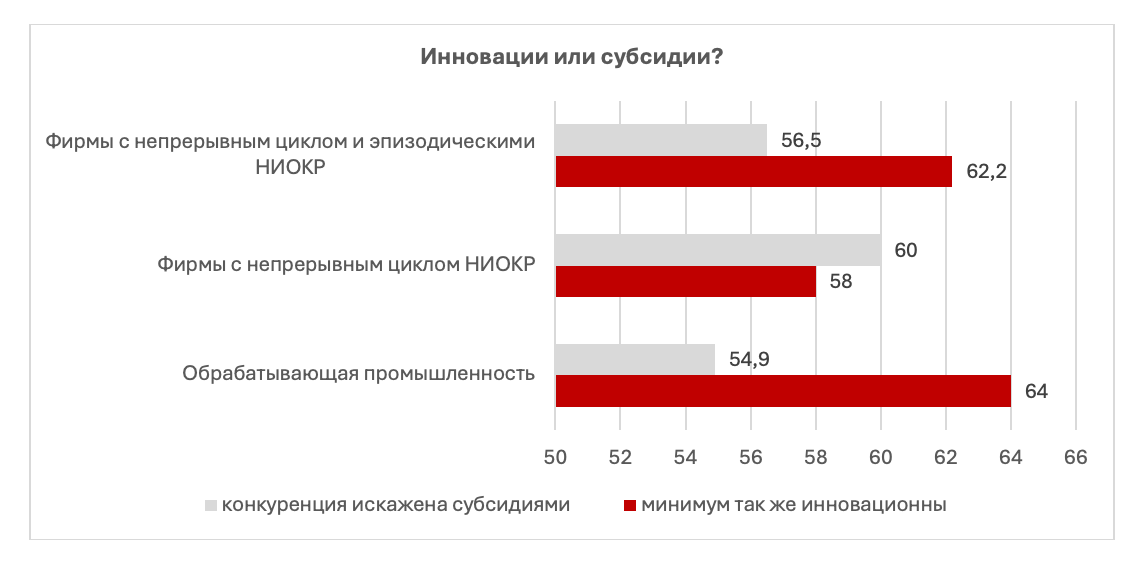
Ключевой вывод из информации, представленной на Диаграмме 6: китайские компании как минимум так же инновационны, как и немецкие, а к тому же пользуются государственной поддержкой. Можно сказать, что Китай наносит по обрабатывающей промышленности Германии «двойной удар». Можно было бы усомниться в результатах опросов немецких предпринимателей, ибо, как известно, у страха глаза велики, что потенциально делает результаты опроса смещёнными в сторону «страха» перед надвигающейся волной китайских товаров, но не подтверждается реальностью.
Как уже упоминалось выше, данный опрос предпринимателей был проведён в 2024 г., а в первом квартале 2026 г. опубликованы данные по структуре и обороту внешней торговли Германии с Китаем за 2025 год. Можно ли обнаружить в них подтверждение результатов опроса 2024 года?
Свой отчёт о германо-китайской внешней торговле за 2025 г. IW озаглавил как «Китайский шок сильнее всего ударил по автопрому»[17]. Дефицит внешней торговли с Китаем составил для ФРГ значительную сумму в 90 миллиардов евро, то есть Германия превратилась в импортёра китайских товаров. Значительный интерес представляет структура импорта-экспорта по отраслям и динамика её изменения.
Диаграмма 7
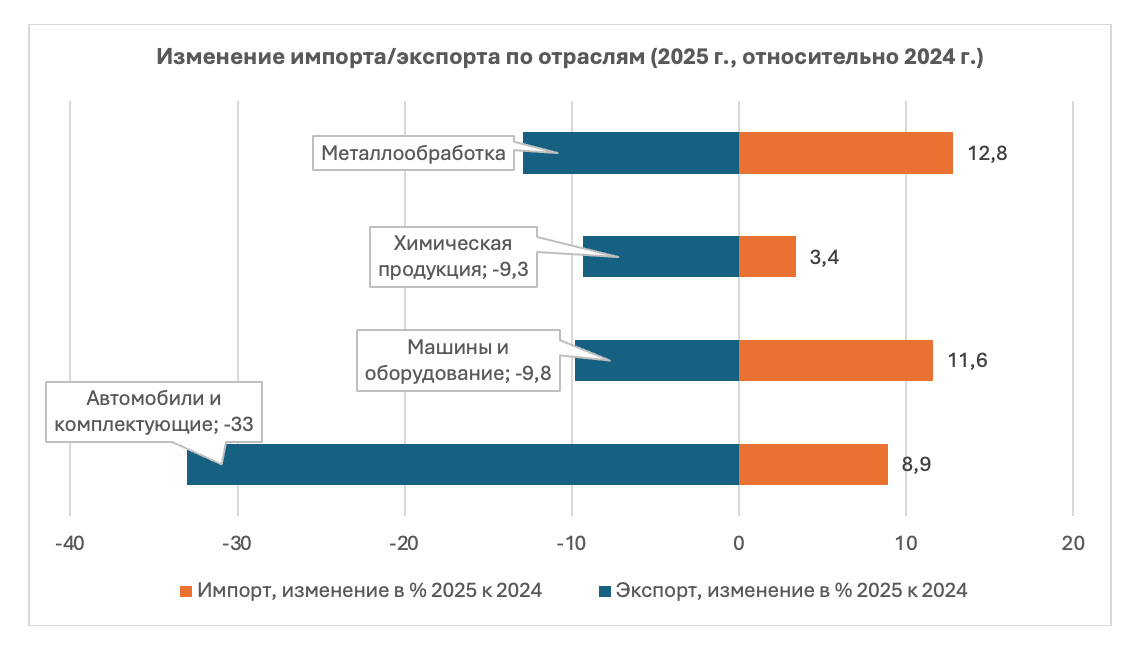
Цифры изменения немецко-китайского экспорта/импорта 2025 г. относительно 2024 г. демонстрируют весьма неутешительный результат для Германии. В 2025 г. произошло обрушение экспорта продукции немецкого автопрома в Китай – падение составило колоссальные 33 процента, а (что сделало это падение ещё более болезненным) прирост импорта китайских автомобилей достиг 8,9 процента! Пик экспорта немецких автомобилей в Китай пришёлся на 2022 г.; по сравнению с рекордным годом падение экспорта в 2025 г. выглядит ещё более впечатляющим – 54,5 процента!
Серьёзное падение экспорта испытали и немецкие машиностроители, для которых китайский рынок станков и оборудования на протяжении многих лет считался одним из ключевых: –9,8 процента по отношению к 2024 г. и –17,5 процента к максимальному значению, достигнутому в том же рекордном для экспорта 2022 году.
В случае с автомобилями немецкие потребители признали китайский автопром как минимум на уровне японского и корейского. Рост количества китайских электромобилей и дилерских центров по их продаже на улицах немецких городов невозможно не заметить.
В отличие от легковых электромобилей, в случае промышленного оборудования речь идёт о корпоративных покупателях, которые, несмотря на свою консервативность, многолетние связи с немецкими производителями и их сервисными службами, пошли на рискованный шаг – приобретение китайского оборудования.
Объяснить это только низкой ценой нельзя: оборудование должно демонстрировать схожие или лучшие показатели производительности, точности и надёжности, а система его послепродажного обслуживания – гарантировать поставки запасных частей и своевременный ремонт. Насколько китайским компаниям удастся обеспечить поставляемое оборудование соответствующими сервисными услугами, покажет только время.
Если статистика 2026 г. продемонстрирует продолжение тренда на рост импорта электромобилей, машин и оборудования из Китая, можно будет сказать, что «дракон» освоил стиль «орла», а в каких-то приёмах и превзошёл своего конкурента.
«Дракон адаптирует орлиные приёмы»
За более чем полувековую историю сотрудничества КНР и ФРГ китайцы сформулировали для себя понимание технологических ниш, в которых немецкие компании особенно сильны и где без их участия реализовать качественный рывок в китайской промышленности будет либо невозможно, либо долго и дорого.
Изготовление и разработка автокомпонентов: производство немецких автомобилей и их основных агрегатов в Китае ведётся уже несколько десятилетий; основным фокусом для приобретения стали поставщики третьего уровня, например, автомобильного крепежа, электрических жгутов и оборудования для алюминиевого литья автокомпонентов. В каждом из этих сегментов китайские инвесторы выкупили контрольный либо полный пакет акций немецких предприятий – лидеров отрасли. В качестве примера можно назвать компании Kiekert, Grammer, MSSC AHLE, ACPS Automotive, LEONI. Под контроль китайского производителя автокомпонентов перешла и немецкая AMK Group – ключевой производитель компрессоров для систем пневматической подвески легковых автомобилей[18].
Промышленная робототехника: в этой отрасли китайским инвесторам удалось купить всемирно известного производителя промышленных роботов – компанию KUKA из баварского Аугсбурга. Сварочные роботы этой компании трудятся на всех автозаводах Германии, а само название KUKA является практически синонимом слова «промышленный робот»; с 2016 г. компания находится под китайским контролем. Вторым приобретением в области промышленной робототехники стал успешный немецкий стартап по производству лабораторных роботов Franka Emika, способных обеспечивать высокоточное дозирование химических веществ.
Организация сделок и их финансирование требуют соответствующего инструмента для работы, в частности инвестиционных фондов, специализирующихся на сделках слияния и поглощения или прямых инвестициях.
В 2015 г. в Гонконге зарегистрирована инвестиционная компания AGIC (Asia—Germany Industrial Promotion Capital) для работы на рынке ФРГ. Хотя компания позиционируется как частная, 500 миллионов долларов в её капитал внёс китайский государственный инвестиционный фонд China Investment Corporation. В частности, AGIC организовывал сделку по приобретению компании KraussMaffei Group GmbH – «родной сестры» танкового завода с аналогичным названием. Сам танковый бизнес компании был продан в ходе реструктуризации в 1999 г. фирме Wegmann и сейчас составляет ядро оборонного холдинга KNDS.
Компания KraussMaffei Group GmbH специализируется на разработке и производстве оборудования для переработки пластмасс и каучука, в частности, на производстве первоклассных термопластавтоматов для литья пластмассовых изделий. Учитывая объёмы китайского производства изделий из пластмассы, получение контроля над одним из мировых лидеров в области производства оборудования для этой отрасли – несомненный успех китайских инвесторов. Китайскими инвесторами куплен и производитель оборудования для аэрокосмической отрасли Brotje GmbH, поставляющий автоматические линии клёпки и другое сложное оборудование для производства самолётов. Список предприятий можно продолжать ещё десятками названий.
Что происходит с компаниями после их приобретения китайскими инвесторами и перехода права собственности? На первом этапе в Китае строится производство-дублёр немецкого, отличающееся от своего прародителя значительно большим масштабом выпуска. На следующем этапе там открывается инженерный центр полного цикла – от разработки до испытаний, где совместно работают немецкие и китайские инженеры. Постепенно немецкие инженеры вытесняются китайскими специалистами, и процесс интеграции можно считать завершённым. В самой Германии компания не ликвидируется, а продолжает работать на европейский и американский рынки, становясь «донором» интеллектуальной собственности для китайских инвесторов.
Всё тот же IW провёл масштабное обследование патентной деятельности немецких компаний в различных областях, включая те, где Китай приобрёл немецких разработчиков. Результатом стала констатация взрывного роста патентов, зарегистрированных немецкими компаниями на своих китайских инвесторов. Фактически все новые патентоспособные разработки делаются этими компаниями в интересах Китая и не внедряются в Германии. Даже в случае продажи или отчуждения немецкого актива права на разработанную интеллектуальную собственность остаются у китайских инвесторов. Результат исследования IW сформулировал как «Германия теряет сокровища своей короны» [19].
Степень зависимости немецкой экономики от Китая
Возвращаясь к выступлению главы Европейской комиссии фон дер Ляйен, можно ли оценить степень зависимости немецкой экономики от Китая? За два года до актуального выступления Бундесбанк провёл симуляцию полной остановки взаимной торговли с Китаем по примеру введения санкций и прекращения торговли с Россией. Для неё использовалась эконометрическая модель, построенная на данных о падении выпуска немецкой промышленности в 2020 г., когда в результате пандемии коронавируса остановились поставки сырья и комплектующих из Китая.
В пик пандемии до 25 процентов падения производства в немецкой промышленности были связаны с отсутствием поставок из Китая. В симуляционной модели 2024 г. учитывалось, что отсутствие поставок длилось несколько месяцев, а в самой Германии вводился локдаун, приведший к падению спроса. В случае введения против Китая экономических санкций, аналогичных тем, что введены против России, полного выпадения китайских поставок на неопределённый срок и прекращения экспорта, ряд отраслей машиностроения, таких как автомобильная промышленность, испытает долгосрочное падение объёмов производства более чем на 25 процентов. Для ряда высокотехнологичных отраслей машиностроения возможна остановка производства на неопределённый срок, так как для них Китай является единственным и незаменимым поставщиком.
Что касается банковской системы ФРГ, то, несмотря на общие незначительные объёмы кредитов китайским компаниям и покупки китайских ценных бумаг, удар от разрыва торговых отношений будет значительным. Большая часть кредитов, выданных банками немецким промышленникам, базируется на их стратегии присутствия и расширения бизнеса в Китае. По оценкам Бундесбанка, общий объём кредитов, выданных промышленности в такой связке, составлял на конец 2022 г. 220 миллиардов евро. Сумма не звучит как колоссальная в масштабах всей банковской системы ФРГ; проблема в том, что приходится она на ограниченное количество системообразующих банков и составляет для некоторых из них до половины кредитного портфеля, выданного промышленности.
Общий вывод аналитиков Бундесбанка по итогам этой «штабной игры»: прекращение экономических отношений с Китаем крайне проблематично и рискованно; предпочтительнее развивать их дальше, усиливая зависимость самого Китая от ФРГ и стараясь диверсифицировать источники поставок сырья[20].
Другим важным исследованием по оценке зависимости немецкой экономики от Китая стала работа макроэкономистов из IW[21]. Базой для оценки зависимости стала макроэкономическая модель немецкой экономики, построенная с учётом международных таблиц межотраслевого баланса (МОБ), подготовленных ОЭСР[22].
Общий вывод исследователей: немецкая экономика в целом получает около 7 процентов необходимых для своего производства товаров и компонентов из Китая. В международном сравнении это немного: Япония получает до 20 процентов, США – почти 14 процентов. Объём поставок компонентов из Германии для последующего производства товаров в Китае достигает 16 процентов от промышленного производства; цифры достаточно значительные, но тоже не критические. В этой работе подтверждены выводы о значительной зависимости отдельных отраслей экономики ФРГ, таких как производство электроники, машиностроение, автомобильная промышленность и химия, от поставок из Китая. Общее количество рабочих мест в промышленности, напрямую связанных с экспортом и импортом из Китая, оценивается в 400 тысяч единиц.
Таким образом, можно сделать вывод об избирательном проникновении Китая в экономику ФРГ, в основном в отрасли, которые были определены как приоритеты промышленной политики Китая в рамках программы «Made in China 2025».
«Дракон держит Орла мёртвой хваткой?»
За более чем полувековую историю политических и экономических отношений Китай и ФРГ, безусловно, стали важными торговыми партнёрами. Китай не только превратился в рынок сбыта для немецкой промышленности и важную производственную площадку, но и стал центром разработки новой продукции.
В то же время программа экономического развития Китая и особенно программа «Made in China 2025» позволили стране нарастить либо купить ряд ключевых компетенций в целом ряде высокотехнологичных отраслей, что сделало китайскую продукцию серьёзным конкурентом немецкой, в том числе на рынке самой ФРГ. Говоря о китайском проникновении в экономику Германии, можно отметить, что оно значительно ниже, чем взаимное проникновение экономик Китая и США.
На примере Германии можно говорить о проникновении Китая в ряд наиболее интересных для него отраслей экономики: автопром, машиностроение, химия. Сама связь этих отраслей с КНР многомерна: это и рынок сбыта, и поставщик сырья и комплектующих, и партнёр в производстве и разработке, и, как последний виток развития, серьёзный конкурент и стратегический инвестор. Можно сказать, что в этих отраслях целиком реализован подход «обучения новейшим достижениям техники у варваров для победы над ними»; просто победа в данном случае локальная – не над всей немецкой экономикой, а над её наиболее технологичной и экспортно-ориентированной частью.
В рамках противостояния китайской экономической экспансии ЕС предлагает ввести ряд общеевропейских ограничительных мер:
- Новый «Закон о государственных закупках» (Public Procurement Act) позволит отдавать предпочтение европейским компаниям и ограничивать доступ для поставщиков из третьих стран, включая Китай. В частности, рассматривается возможность отклонять заявки, если более половины стоимости товаров и услуг приходится на неевропейские компании[23].
- «Закон об ускорении промышленности» (Industrial Accelerator Act) вводит требования по локализации и ограничению для иностранных инвестиций в стратегических секторах, таких как аккумуляторы, электромобили, фотоэлектрика и критически важное сырьё[24].
Как видно из вышеприведённого списка, набор инструментов направлен на ограничение как прямого импорта из Китая, так и возможности для китайских инвесторов покупать европейские активы. Поможет ли это повысить конкурентоспособность европейской и, в частности, немецкой экономики, остаётся вопросом.
2 сентября 2026 г. концерн Volkswagen объявил о планах закрытия с 2031 по 2034 гг. четырёх заводов в Германии, увольнении 60 тысяч сотрудников и сокращении производства на 500 тысяч автомобилей ради сокращения затрат[25].
Автор: Андрей Шилов, экономист (Германия).
[1] Chi Z. EU Urged to Pursue Dialogue, Rather Than Protectionism, with China // Global Times. 28.08.2026. URL: https://www.globaltimes.cn/page/202608/1369248.shtml?id=11#1 (дата обращения: 22.09.2026).
[2] Deutsche Autoexporte nach China brechen deutlich ein // T-Online. 20.07.2026. URL: https://www.t-online.de/finanzen/aktuelles/wirtschaft/id_101351492/deutsche-autoexporte-nach-china-brechen-ein-abhaengigkeit-wird-groesser.html (дата обращения: 22.09.2026).
[3] Pech C. Konkurrenz aus China erreicht neues Ausmaß: Deutsche Unternehmen schlagen Alarm // Händlerbund. 09.09.2026. URL: https://ohn.haendlerbund.de/themen/unternehmen-maerkte/konkurrenz-china-neues-ausmass-deutsche-unternehmen-alarm (дата обращения: 22.09.2026).
[4] Falk T.O. 50 Years of Sino-German Relations: A Blueprint for the Future // CGTN. 11.10.2022. URL: https://news.cgtn.com/news/2022-10-11/50-years-of-Sino-German-relations-A-blueprint-for-the-future-1e2LGotokDK/index.html (дата обращения: 22.09.2026).
[5] 新生减少毕业生增加 中国留德人数连续两年下降 // 新浪网. 31.12.2009. URL: https://news.sina.com.cn/o/2009-12-31/135616861970s.shtml (дата обращения: 22.09.2026).
[6] Germany’s Foreign Direct Investment Stocks at the End of 2024 // Deutsche Bundesbank. 30.04.2026. URL: https://www.bundesbank.de/en/press/press-releases/germany-s-foreign-direct-investment-stocks-at-the-end-of-2024-994818 (дата обращения: 22.09.2026).
[7] Seibt T. Jetzt kommen die Mercedes-Verbrenner aus China // Auto Motor Sport. 20.11.2024. URL: https://www.auto-motor-und-sport.de/tech-zukunft/mercedes-benzinmotor-m252-mit-hybrid-technik/ (дата обращения: 22.09.2026).
[8] VW-Chef Blume stellt weiteren Kapazitätsabbau in Aussicht // Handelsblatt. 21.04.2026. URL: https://www.handelsblatt.com/unternehmen/industrie/volkswagen-vw-chef-blume-stellt-weiteren-kapazitaetsabbau-in-aussicht/100218649.html (дата обращения: 22.09.2026).
[9] Schaal S. VW komplettiert China-Entwicklungszentrum in Hefei // Electrive. 25.11.2025. URL: https://www.electrive.net/2025/11/25/vw-komplettiert-china-entwicklungszentrum-in-hefei/ (дата обращения: 22.09.2026).
[10] About BASF Zhanjiang Verbund Site // BASF. 07.2026. URL: https://www.basf.com/cn/en/who-we-are/organization/key-production-sites/guangdong (дата обращения: 22.09.2026).
[11] Baur A., Flach L. Zeitenwende in den deutsch-chinesischen Handelsbeziehungen? // IfO Schnelldienst Digital. 2024. Vol. 5. No. 4. P. 1–5.
[12] 国务院关于印发《中国制造2025》的通知 // 中华人民共和国中央人民政府. 08.05.2015. URL: https://www.gov.cn/zhengce/content/2015-05/19/content_9784.htm (дата обращения: 22.09.2026).
[13] Matthes J. Auf Augenhöhe mit Peking // Internationale Politik. 05.06.2020. URL: https://internationalepolitik.de/de/auf-augenhoehe-mit-peking (дата обращения: 22.09.2026).
[14] Kramper G. Solar-Weltmacht Peking – 2026 werden 80 Prozent aller Solarkomponenten aus China kommen // Stern. 11.11.2023. URL: Solar-Weltmacht Peking – 2026 werden 80 Prozent aller Solarkomponenten aus China kommen | STERN.de (дата обращения: 22.09.2026).
[15] Wirtschaftsstandort Deutschland: ausgewählte Aspekte der aktuellen Abhängigkeiten und mittelfristigen Herausforderungen // Deutsche Bundesbank Monatsbericht. 18.09.2023. URL: https://www.bundesbank.de/resource/blob/915916/f62f192dfc5d6ebac39e415e41640ea1/mL/2023-09-wirtschaftsstandort-data.pdf (дата обращения: 22.09.2026).
[16] Matthes J., Schmitz E. Konkurrenzdruck aus China für deutsche Firmen // IW Report. 2024. No. 30.
[17] Matthes J. Der China-Schock ist da – Problematische Entwicklung des Außenhandels mit China in 2025 // IW-Kurzbericht 2025. No. 65. P. 1–3.
[18] AMK Holding GmbH & Co. KG: Übernahme durch die chinesische Zhongding Co. // Die Deutsche Wirtschaft. 16.05.2025. URL: https://die-deutsche-wirtschaft.de/investoren/amk-holding-gmbh-co-kg-uebernahme-durch-die-chinesische-zhongding-co/ (дата обращения: 22.09.2026).
[19] Haag M., Kohlisch E., Kopper O. China auf dem Weg zur führenden Technologienation // IW Report. 2023. No. 53.
[20] Risiken für Deutschland aus der wirtschaftlichen Verflechtung mit China // Deutsche Bundesbank Monatsbericht. 24.01.2024. URL: https://publikationen.bundesbank.de/publikationen-de/berichte-studien/monatsberichte/monatsbericht-januar-2024-922000?article=risiken-fuer-deutschland-aus-der-wirtschaftlichen-verflechtung-mit-china-922002 (дата обращения: 22.09.2026).
[21] Busch B., Marthes J., Sultan S. Zur Abhängigkeit einzelner Industriezweige von China // IW Report. 2023. No. 53.
[22] Inter-Country Input-Output tables // OECD. URL: https://www.oecd.org/en/data/datasets/inter-country-input-output-tables.html (дата обращения: 22.09.2026).
[23] Ma T. Brussels Procurement Overhaul Seen as Targeting China, Could Make Europe Pay More for Less Competition: Expert // Global Times. 08.09.2026. URL: https://www.globaltimes.cn/page/202609/1370059.shtml?id=12#1 (дата обращения: 22.09.2026).
[24] Niu R. Clued-In | EU’s “De-Risking” from China: A Slippery Slope toward “De-Cooperation” // People’s Daily Online. 12.06.2026. URL: http://en.people.cn/n3/2026/0612/c98649-20466928.html#1 (дата обращения: 22.09.2026).
[25] Bericht: VW-Vorstand beschließt Aus für vier deutsche Standorte // NTV. 02.09.2026. URL: https://www.n-tv.de/wirtschaft/Bericht-Volkswagen-will-Werke-in-Emden-Hannover-Zwickau-und-Neckarsulm-schliessen-id31260049.html (дата обращения: 22.09.2026).


